01 / LA VUE D’ENSEMBLE DE LA FAMILLE

Avoir des actifs
n’équivaut pas à avoir un plan.

Une famille peut détenir à la fois des placements, un REER, un CELI, de l’immobilier, une société, de l’assurance et des prêts.
Une vraie planification patrimoniale ne consiste pas à régler chaque élément séparément, mais à les faire travailler ensemble pour toute la famille.

Les produits sont les matériaux. La stratégie est le plan.

02 / DES ACTIFS À UN SYSTÈME

Le patrimoine n’est pas une pile de comptes —
c’est une carte où tout est relié.

Les actifs peuvent croître séparément, mais la fiscalité, les liquidités, les risques et les grandes décisions d’une famille ne surviennent jamais isolément.

REERCELIImmobilierSociétéPlacementsAssuranceDettesLiquidités

03 / CARTE PATRIMONIALE

Carte patrimoniale familiale

Tout ce que vous possédez travaille-t-il chacun de son côté, ou ensemble pour votre famille ?

La carte patrimoniale n’est ni un calculateur ni un bilan de valeur nette. Elle réunit tout le patrimoine de votre famille sur une seule page.

Ma familleLe centre du plan

Sélectionnez un point pour voir ce qu’il touche d’autre.
Les volets du patrimoine ne suivent pas un ordre fixe : ils s’influencent mutuellement.

Découvrir notre façon de planifier

04 / UNE DÉCISION CHANGE LA CARTE

Une décision
touche rarement un seul élément.

Avant de demander « devrais-je ? »,
regardez d’abord ce que la décision va toucher.Une même décision peut mener à une réponse complètement différente selon la structure patrimoniale de chaque famille.

05 / DEUX PERSPECTIVES

Deux perspectives, un seul plan familial.

Nous portons attention à des aspects différents, mais nous regardons la même famille et la même carte patrimoniale.

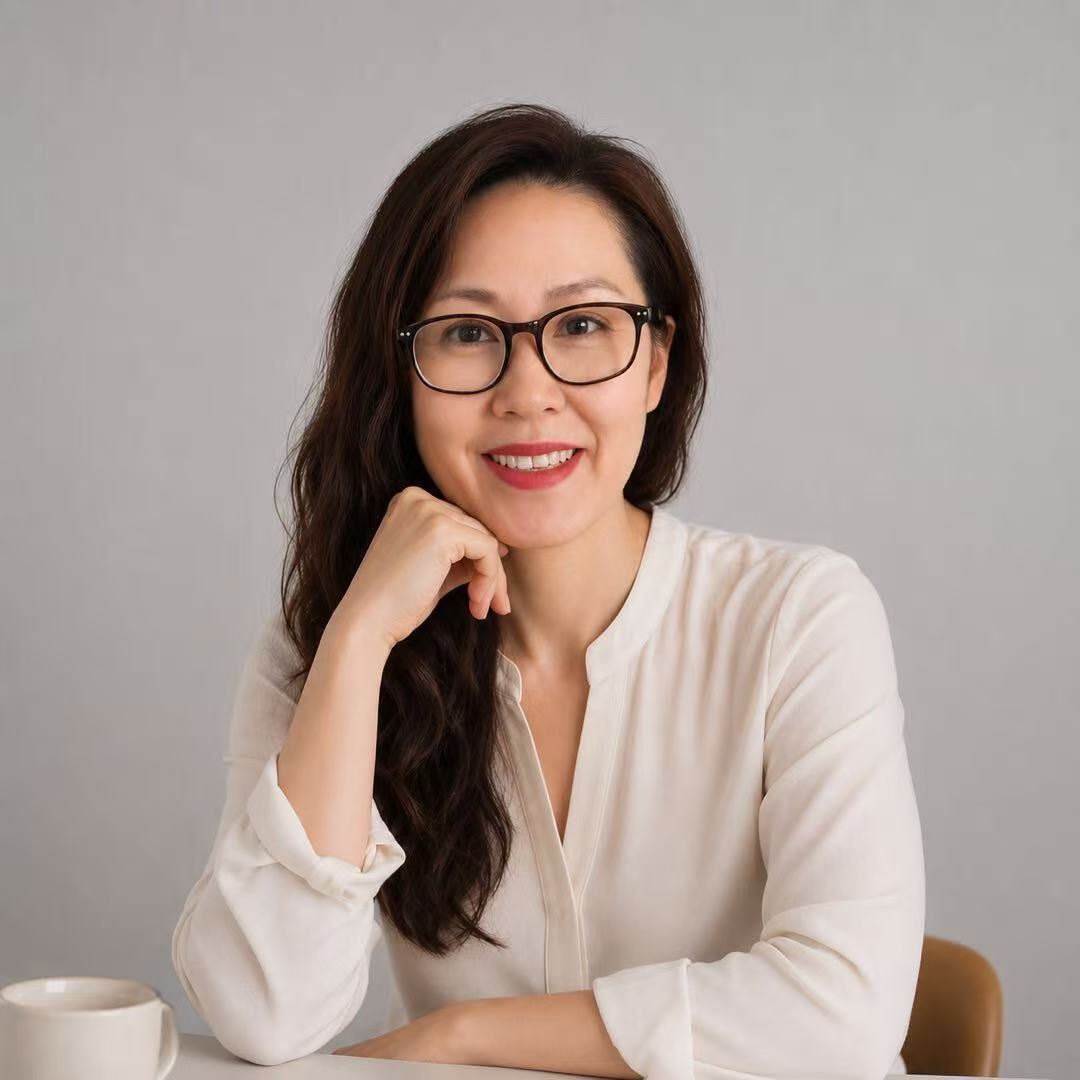
Portrait naturel de Lisa Li, souriante, portant des lunettes

Lisa

Voit toute la structure patrimoniale de la famille

FiscalitéLiquiditésRisquesRetraiteTransmission du patrimoine
Une famille
Une stratégie
Un plan patrimonial complet

François

Recherche en placements et répartition de l’actif

Recherche de marchéSélection des actifsGestion de portefeuilleRisquesSuivi continu

06 / QUI NOUS AIDONS

Quand le patrimoine se complexifie, la planification devient plus importante.

Nos clients sont à différentes étapes de la vie et viennent de milieux familiaux variés.
Ce qu’ils ont en commun : à mesure que leurs actifs augmentent, la question n’est plus seulement le rendement, mais la façon dont la fiscalité, les liquidités, les risques, la retraite et la transmission s’articulent.

Elles ne manquent généralement pas de produits.
Ce qui manque, c’est un plan complet qui relie tous leurs actifs.

Nous ne classons pas nos clients selon leur profil. Nous partons de la structure patrimoniale réelle de chaque famille.

07 / ÉTUDES DE CAS

Une vraie planification ne règle jamais un seul problème.

Derrière une décision, il y a généralement à la fois la fiscalité, les liquidités, les placements, la retraite, l’immobilier et la transmission.

CAS 01

La société est rentable. Où placer l’argent ensuite ?

Après des années d’activité, des liquidités se sont accumulées dans la société.
Il ne s’agit plus seulement de savoir « dans quoi investir cet argent ». Il faut aussi tenir compte de l’impôt des sociétés, des placements, des liquidités familiales, de la retraite et de la façon dont ce patrimoine rejoindra un jour la famille.

Actifs de la sociétéFiscalitéPlacementsLiquiditésRetraite

Nous ne commençons pas par les produits, mais par le rôle que cet argent doit jouer.

CAS 02

Deux conjoints ne prennent pas toujours leur retraite le même jour.

Quand les conjoints sont à des étapes de vie différentes, le plan de retraite ne peut pas reposer sur un seul âge de retraite.
Quand cesser de travailler, quand commencer à puiser dans les actifs, quand demander le RPC et la SV, et les liquidités pour les années où l’un des conjoints pourrait vivre seul : tout doit être considéré ensemble.

LiquiditésFiscalitéProtection contre les risquesRetraiteTransmission du patrimoine

La planification de la retraite n’est pas une date. C’est une longue période de liquidités à organiser.

CAS 03

Les immeubles restent, mais les enfants ne veulent pas être propriétaires-bailleurs.

Les immeubles locatifs accumulés au fil des ans peuvent être des actifs importants, mais à la retraite et au moment de la transmission, la question change :
les garder, les vendre progressivement ou les léguer à la génération suivante ?
Chaque choix a une incidence sur la fiscalité, les liquidités à la retraite et le patrimoine transmis.

ImmobilierFiscalitéRetraiteTransmission du patrimoine

La transmission ne se résume pas à « combien laisser ? », mais aussi à « que laisser ? »
08 / CARTE DES CONNAISSANCES

Une question en amène généralement une autre.

La planification patrimoniale ne consiste pas à trouver une réponse isolée, mais à voir comment la décision d’aujourd’hui façonnera l’avenir.

Retraite et liquiditésFiscalité et comptes Patrimoine des propriétaires d’entrepriseImmobilier et patrimoine Risques et assuranceTransmission du patrimoine Placements et marchésUne famille, une question

Mon REER est déjà important — dois-je continuer à cotiser ?

L’impôt d’aujourd’hui→Les retraits futurs à la retraite→FERR→RPC / SV→Impôt au décès et transmission

L’impôt économisé aujourd’hui n’est qu’une partie de la réponse.

Nous relions les connaissances par question, pour que vous voyiez non seulement « qu’est-ce que c’est ? », mais aussi « qu’est-ce que cela touche d’autre ? »

09 / CYCLE DE VIE DU PATRIMOINE

Le patrimoine évolue, et la planification doit évoluer avec lui.

Un même patrimoine joue un rôle différent selon les étapes.

De la création à l’accumulation, puis à la protection, à l’utilisation et à la transmission, l’accent de la planification change avec la famille.

CréationAccumulationProtectionUtilisationTransmission

10 / COMMENCER PAR LA CARTE

Commencez par votre carte patrimoniale.

Réunissez ce que vous possédez déjà, les questions auxquelles vous faites face et la direction que vous souhaitez prendre — et nous regarderons d’abord la vue d’ensemble.

Pas besoin de commencer par les produits. Nous commençons par votre famille.