Liquidité
Disponible en tout temps, pour garder des options ouvertes pour la famille.
NOTRE APPROCHE
Une vraie planification patrimoniale ne commence pas par un produit, un compte ou un placement. Elle commence par une vue d’ensemble de toute la famille.
Revenus, placements, actifs de société, immobilier, dettes, fiscalité, assurance, retraite et transmission ne sont pas des problèmes séparés.
Nous examinons d’abord leurs liens, puis nous décidons du rôle de chaque élément.
La stratégie d’abord, les produits ensuite.
COMMENCER PAR TOUTE LA FAMILLE
Deux personnes d’une même famille peuvent être à des étapes de vie différentes.
L’âge, le revenu, la carrière, la société, les placements, l’immobilier, les dettes, le moment de la retraite et les responsabilités familiales peuvent tous être différents.
Mais au bout du compte, ces décisions touchent la même famille.
Deux personnes peuvent détenir leurs actifs séparément,
mais l’avenir d’une famille ne se planifie pas séparément.
LA CARTE PATRIMONIALE
À mesure que les actifs augmentent, l’important n’est pas d’ajouter un autre compte, mais de voir leurs liens.
Chaque élément a son rôle, mais aucun n’existe vraiment seul.
Un seul changement en touche souvent plusieurs autres à la fois.
Sélectionnez une zone pour voir à quoi elle est reliée.
Ma famille : le centre du plan
CHAQUE DOLLAR A UN RÔLE
Tout l’argent ne devrait pas poursuivre le même objectif.
Disponible en tout temps, pour garder des options ouvertes pour la famille.
Assure la croissance à long terme.
Protège l’ensemble du plan pour qu’un imprévu ne le fasse pas tomber.
Transforme le patrimoine bâti aujourd’hui en liquidités utilisables demain.
Il ne s’agit pas seulement de payer moins d’impôt aujourd’hui, mais du résultat après impôt tout au long de la détention, de l’utilisation et de la transmission.
Aide le patrimoine restant à rejoindre la génération suivante de la meilleure façon.
La vraie question n’est pas :
« Quel produit est le meilleur ? »
C’est :
« Quel rôle cet argent doit-il jouer pour toute la famille ? »
Les produits ne sont que des matériaux.
La stratégie décide où placer les matériaux.
DÉCISIONS ET COMPROMIS
La planification patrimoniale a rarement une seule « bonne réponse ».
Une même décision peut donner des résultats complètement différents selon la structure familiale.
Nous ne cherchons pas à compliquer les choses.
Nous voulons éviter qu’une réponse partielle
crée un problème plus grand ailleurs.
Quel problème cette décision règle-t-elle aujourd’hui ?
Quels volets de la carte patrimoniale va-t-elle toucher ?
Elle peut sembler bonne avant impôt —
quel est le résultat après impôt ?
Réduira-t-elle la souplesse de trésorerie de la famille ?
Dans cinq, dix ou vingt ans,
que sera devenue cette décision ?
Que signifie-t-elle pour votre conjoint et la génération suivante ?
DEUX PERSPECTIVES, UN PLAN
La structure patrimoniale et la gestion des placements ne sont pas deux choses sans lien.
Une famille doit connaître sa direction d’ensemble, et les actifs de son plan doivent être gérés en continu.
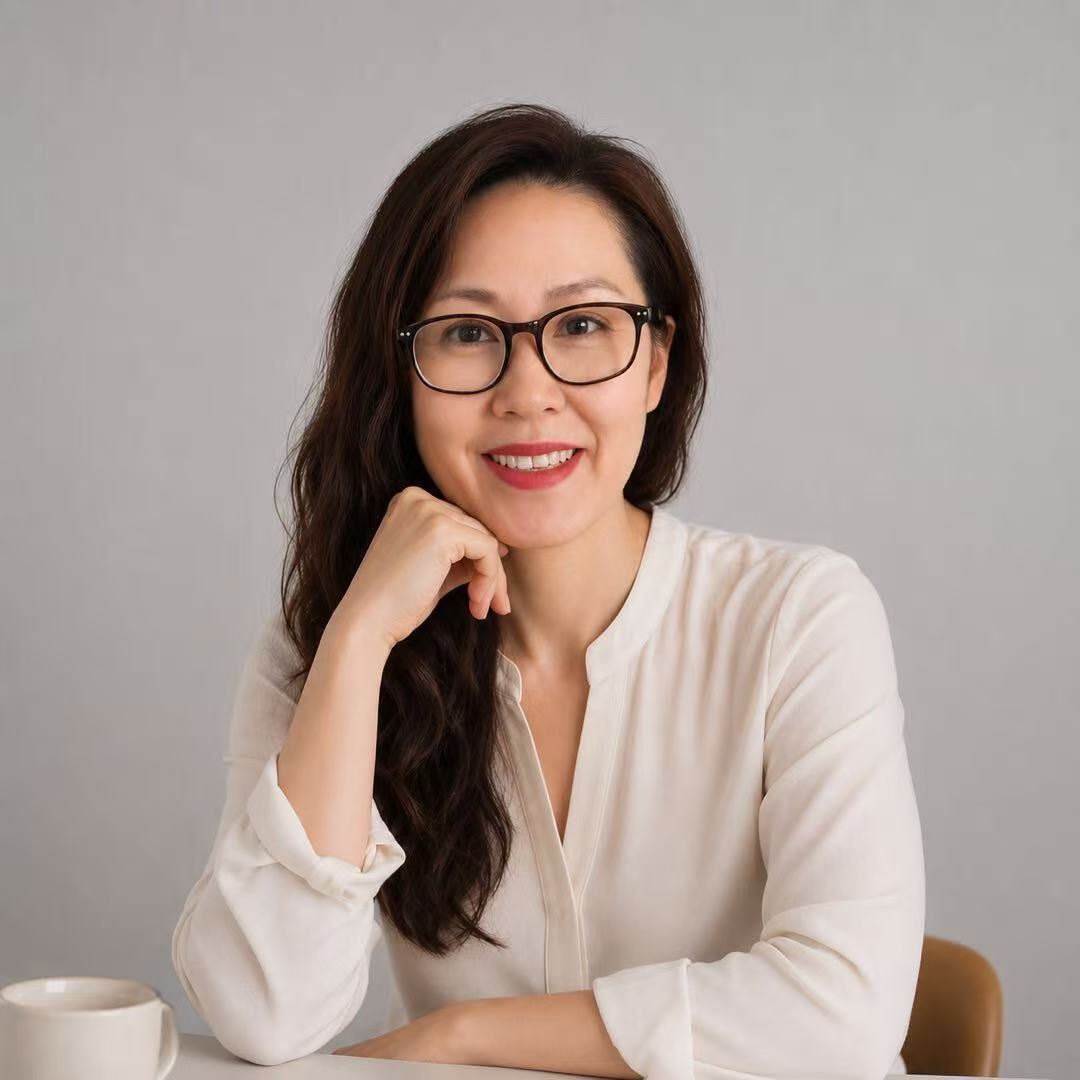
Voit toute la structure patrimoniale de la famille
Lisa s’intéresse surtout aux liens entre les décisions :
comment les choix d’aujourd’hui influenceront l’argent dont la famille disposera demain et le patrimoine qu’elle pourra finalement transmettre.
Recherche en placements et répartition de l’actif
François s’intéresse à la façon dont les actifs du plan sont analysés, gérés et ajustés au fil du temps, afin que les décisions de placement servent toujours le plan global de la famille.
Des points de vue différents,
mais qui répondent au bout du compte à la même question :
comment ces actifs peuvent-ils travailler ensemble pour cette famille ?
LA PLANIFICATION EST CONTINUE
Une bonne carte patrimoniale doit donc s’ajuster à mesure que la famille évolue.
Le but d’une révision
n’est pas de vendre un autre produit.
C’est de confirmer que les dispositions prises
remplissent toujours le rôle prévu aujourd’hui.
Voir d’abord la vue d’ensemble.
Puis prendre chaque décision.
Réunissez ce que vous possédez déjà, les questions auxquelles vous faites face et la direction que vous souhaitez prendre — et nous regarderons d’abord la vue d’ensemble.